顯示具有 Market Analysis 標籤的文章。 顯示所有文章

2016年3月18日 星期五

Tencent 騰訊 - 擁抱數位廣告的未來 - 20160318


騰訊(Tencent)集團旗下最暢銷的產品---微信(WeChat),除了通信軟體的功能外,還提供廣泛的服務、讓用戶利用WeChat就能解決生活中大大小小的事,進而養出每月7億活躍用戶的規模。騰訊目前要繼續擴大商業規模,其中發展的重點方向---行動廣告市場,期望讓營收成長與其來源更加多元。騰訊的現況與營運策略,以下簡單解析:


一、現況:線上遊戲為主,行動廣告為輔
2015年騰訊的營收約為150億美金,有超過一半的比例來自線上遊戲,去年Q4的財報顯示,線上廣告所佔的營收約為19%,相較3年前只有7.8%的比率,成長明顯。即便中國經濟放緩,國內數位廣告市場的成長依舊強勁十足,去年的規模達到2,097億人民幣,據預測在2018年將超過4,100億的規模,成長超過1倍,也是為何騰訊想要轉向數位廣告這個大藍海的原因之一。


過去輝煌的表現使得騰訊的市場價值超過1,800億美元,勝過美國科技大廠甲骨文(Oracle)與英特爾(Intel)公司。然而,若觀察數位廣告所佔全部營收的比例,騰訊約為19%,仍遠低於美國最大的社群網站臉書(Facebook)高達97%的佔比,也低於中國其他的網路巨擘如阿里巴巴(Alibaba)、百度(Baidu)等公司,因此數位廣告對於騰訊來說,仍然有很大的發展空間。

二、策略:廣告精準投放、通吃大小廣告商
在2014年起,騰訊開放了大型廣告商如可口可樂(Coke-Cola)與寶馬(BMW)公司,使其在WeChat的好友圈功能中投放廣告,並對市場試試水溫,並作為騰訊與大型品牌的廣告合作開端。

不過,投放廣告對於現今許多的廠商來說,往往重值不重量,意即精準投放廣告給目標客群才能事半功倍。因此騰訊不斷招募相關產業的專家與資料工程師,來發掘更多方式以達到精準投放,讓這個平台能吸引更多廣告商前來。此外,在今年二月騰訊也開始開放中小型的業者投放廣告,除了掌握長尾效應的商機,更能引進多樣化的廠商讓這個生態系(Ecosystem)更加完整,並結合現有的社交、生活服務項目,來鞏固其在產業中的地位。


然而,數位廣告的拓展可能會影響使用者體驗,畢竟用戶們不想因為廣告的顯現而影響App的使用。因此,如何平衡商業的發展與用戶的感受,將是騰訊要面對的挑戰之一。


每天500字 商業 邏輯 新聞

更多資訊WSJ


2016年2月16日 星期二

Armament Industry 軍火需求的再起 - 20160216


軍火工業在阿富汗與伊拉克戰爭結束,加上美國裁減軍事開銷後,原本預期需求將會開始遞減。然而,最新的跡象顯示有新的成長力道出現,而這些機會大多落在亞太地區,亞洲地區包含中國、印度、馬來西亞、巴基斯坦、菲律賓、新加坡、南韓與澳洲,中東地區則有沙烏地阿拉伯與阿聯,其中澳洲又最積極,其成因與未來,以下簡單分析:

一、成因:區域性的緊張關係升高
近年來,許多地區性的衝突、戰事逐漸頻繁,包含烏克蘭危機、敘利亞內戰以及南海主權爭議等,讓向來沒有大量軍火需求的國家也開始考慮擴增(或更新)現有的作戰武器---澳洲即是一例。

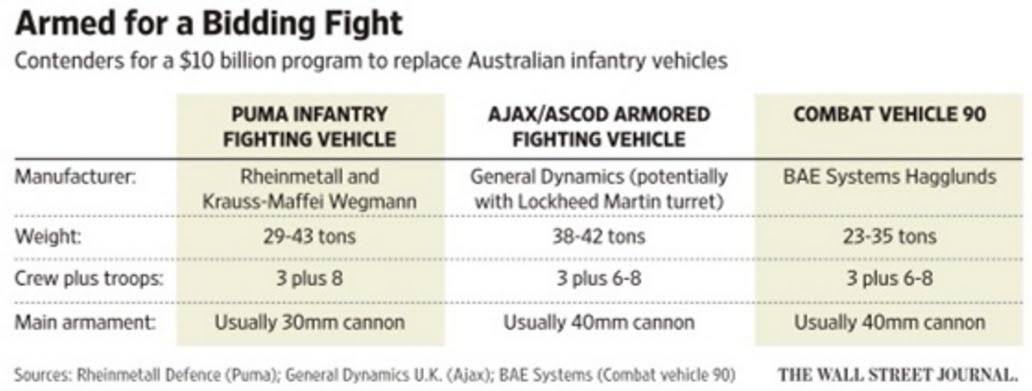
澳洲在2015年躍升為全球第6大的軍火購買國,據華爾街日報資料,近期更有意添購價值約100億美金的戰車(每輛戰車造價約為5百萬美金左右),來取代目前沿襲越戰時期所使用的戰車,而在未來10年內更計畫花費約1920億美金來升級現有戰機、戰艦等武器。然而澳洲在過去並非有意全力發展軍事,但在這幾年受到中國在亞太地區的勢力不斷擴張,情況開始改變。

二、未來:短期與長期規劃
澳洲總理曾經承諾會把每年軍事開銷逐漸提高到2%的GDP佔比,若以2013年的資料來預估,每年將高達1.03兆台幣。然而,以原物料出口為大宗的澳洲(包含鐵礦砂、農產品等等),在近年因為原物料價格低迷,影響其國家經濟發展,現在若還要拉高國防預算,勢必會對於國家財政帶來沉重的負擔。相關人士則認為,短期的採購量會因國家經濟而受影響,但應該不至於影響長遠的軍事擴張計畫,以對抗漸漸擁握強權的中國。


每天500字 商業 邏輯 新聞

更多資訊WSJ
http://goo.gl/4fpVhd
Image Credit

2016年2月15日 星期一

頁岩氣新革命(下) The Shale Gas Revolution (II)

上一篇的頁岩氣革命(上):The Shale Gas Revolution總是提到大好的發展前景,不曉得讀者會不會好奇,難道目前的開採毫無挑戰可言?


答案是有的---基礎建設不足 (Lack of Infrastructure)。原因很簡單,若從美國地理位置下手,東岸主要開採為賓州與俄亥俄州為首的Marcellus地區、南岸以Barnett為主,北方則有Dakota為首的Bakken地區,為Shale Gas主要的產區。而傳統石化裂解廠大多集中在南部的德州地區(墨西哥灣區),使得上述區域開採後的頁岩氣必須送至南方,才能生產,因此即便開採速率非常快速,卻在運輸端慢了下來,整體效率便不能顯著提升,故仍需要快速建置管線、儲槽,有效的將北氣南輸,以因應源源不絕的頁岩氣產出。


美國主要頁岩氣蘊藏範圍

另一個難題在於不安的民眾意識 (Strong Public Sentiment)。對於南方的德州人來說,石化工業發展早已成為熟悉的議題,因此對於興建鑽氣平台、管線以及其他相關設施是非常稀鬆平常的事;然而,對於東岸接近大都市的民眾來說,卻是不小的隱憂,更不想工廠就在我家後院出現,因此在建設的初期往往得到不小的反彈,經過長時間政府的獎勵、溝通、宣導與規範,才讓這項瓶頸逐漸突破。


美國天然氣管線的分布圖


以上談了這麼多美國的頁岩油消息,差不多了解老美的情勢,那就讓我們的鏡頭具焦回到亞洲,看看我們的鄰國---中國的頁岩氣情勢。


由下表可看出,以頁岩油來說,中國的蘊含量有320億桶,暫居全球第三的產量;以頁岩氣來說,估計有1115兆立方英呎的含量,中國的Shale Gas含量高居世界第一。


全球頁岩氣、頁岩油主要蘊含國家

以蘊藏分布來看,主要集中在塞北的新疆地區、東北以及中部的四川地區。對於四川地區來說,因其地層屬於海洋性結構,地質較脆,有利加速開採;而在新疆地區多為沼澤型地層,屬於黏性高的地質,開採上的難度較高。根據官方統計,2013年以四川一帶的頁岩氣開採量已達到70億立方英呎(cf),2014年目標達到500億cf、2015年達到2250億 cf。大規模開採頁岩氣似乎勢在必行。

中國主要Shale Gas蘊藏分布


既然有世界最豐沛的含量,為何開採進度遲遲沒有進展?以下為幾個重要的原因:

(1) 以四川地區來說,地層結構較為複雜,且有板塊結構,潛在地震的風險,不如美國的簡單構造。其次,不同的地層結構必須採用不同的開採技術,而不能把美國的技術直接應用在中國的開採上,也是目前的瓶頸之一。目前許多美國的企業已經進駐協助開發,期望能盡快找出有效率的開採方法。

(2) 嚴重缺水。如同上一篇所說的,開採頁岩氣需要大量的水來做為穩固、開路的功用,內陸地區因為氣候乾燥,本身已沒有過剩的淡水可利用,因此僅存的水不太可能用來作為工業生產。目前中國想要由海水淡化的方式將沿海的水引入內陸,希望解決這個巨大的難題。

(3) 基礎建設不足。包含天然氣管線與鑽油氣設施的建置都還有很大的空間可以成長,而在這個問題沒解決前,可能在未來會遭遇與美國相同的產能停滯問題。

順帶一提,中國的天然氣管線如同輻射狀的散開,除了從東俄與西俄分別拉了兩條天然氣輸送管線以外,從中亞的哈薩克、南邊的緬甸都已經計畫或已興建好管線,不管將來是進氣或輸氣,都將有提前布局的氛圍。


中國主要天然氣及其他管線分布

以上內容為演講以及會後提問經筆者整理後撰之。

更多:頁岩氣新革命(上) The Shale Gas Revolution (I)  預告:台灣的石化及化工產業的下一步可以是什麼?

頁岩氣新革命(上) The Shale Gas Revolution (I)

本周的話題持續圍繞在頁岩氣,由化工系學長區博士主講,內容涵蓋廣泛,也相當豐富充實。


時間點回到2013年12月,美國分別取代俄羅斯與沙烏地阿拉伯,成為全球最大的天然氣與原油生產者。能源與原料的既有版圖開始悄悄地在變動,且趨勢日益明顯。以下為幾個關鍵的數據:

美國、俄國、沙國的原油與天然氣產量分布

油與氣是時常共存,因在開採的同時伴生,只是多寡與所佔比例不同而已。由上圖可以看出,對於沙烏地阿拉伯來說,油品相對於天然氣的產出相當高;對照俄羅斯與美國,油氣的產量則相當平均。

原油、天然氣倚賴進口比例一覽


由上圖可見,比較典型工業巨人中,中國、歐洲、印度持續仰賴進口能源且逐年攀升,相較之下,美國則已經走向能源自給自足的道路上。至於日本沒有變動的原因是因為其能源100%已仰賴進口,已無成長的空間。

拉回到技術面上,什麼是頁岩油(Shale Gas)呢?它包含了天然氣(Natural Gas,甲烷)、液態天然氣(Natural Gas Liquid, 含碳數2~4等)、油類(Oil, 含碳數大於5、沸點高於160度等)以及二氧化碳。承如上禮拜所得知的,化合物如乙烯或丙烯的傳統製程是利用Naphtha(輕油)裂解而得,但由於輕油為混合物,實際生產所得的產率並沒有比頁岩氣的轉化率高(乙烷 -> 乙烯),再加上在北美洲Shale Gas的產量大爆發,很快的就取代輕油的角色。下圖可見此趨勢:

乙烯的來源

接著來談談頁岩氣的成因與開採過程。由於頁岩的細縫極小且身處地底(尤其能將分子量小的甲烷鎖在岩層裡便可得知),基本上探鑽的深度大多在地下7000英呎(約2~3公里深處)。將探鑽管垂直深入地底後,再以水平探鑽管開採。水平管的內容物配置,則是每百公尺裝設一段段的炸藥(用作開路)、添加劑(穩固沙、岩層)及高壓水注入(開路)。而環保人士詬病的是,這些物質有可能會汙染位於淺層的地下水體,但現在還沒有證據顯示此說法合理。


傳統與非傳統天然氣取得方式比較

頁岩氣的開採方式

Shale Gas 開採詳細流程 on YouTube

對於Shale Gas的開採技術來說,其實早在1821年就有最初始的研究,直到1949年開始有第一次的水利壓裂法(Hydraulic fracturing)試行。1970年代,能源危機浮現,政府開始鼓勵石化企業探勘東、西部的頁岩氣的可能性。接著的二十年裡,石化業將其他現有的技術整合如3-D Seismic Tech、Micro-Seismic Tech與Slick-Water Fracturing,加上不斷優化技術、有效的政令宣導、教育民眾後,在2008開始大量開採。這樣的發展告訴我們,新的技術並非開發全新的方法,若能以整合的方式將現有技術結合,也能有相當好的結果。同時,如何引導政府推動合適的能源政策、讓民眾對於開採技術感到安心、有效地與相關機構合作等等,都是讓頁岩氣成功的原因。


(上完)

以上內容為演講以及會後提問經作者整理後撰之。
下集:頁岩氣新革命(下) The Shale Gas Revolution (II)