顯示具有 business strategy 標籤的文章。 顯示所有文章

2016年5月26日 星期四

The Bigger The Stronger? 當大者不再恆大...淺談科技巨擘的轉變


大者恆大,在過去是一個成功科技公司的象徵,如同惠普(Hewlett Packard,HP)、微軟(Microsoft)與英特爾(Intel)等公司,然而時至今日,面對市場上快速的變化,科技公司已不再一味地追求擴張,反而更在意好好發展其專精的領域,以下簡單分析:

一、案例A:HP惠普公司的轉變
惠普公司近來才傳出消息,將分拆其IT服務部門,並與新收購的Computer Science公司合併,也是繼去年分拆伺服器(企業)部門與桌上電腦(印表機)部門後,再次為龐大的企業瘦身。回顧HP過去的歷史,可以發現當今的策略與過去截然不同。

HP曾經想成為一站式服務(One Stop Shopping)的供應商,提供大多數的商業用戶與一般消費者多元的科技服務,當時在2008年左右曾大手筆以139億美元收購電子數據系統公司(EDS)與250億美元併購康柏電腦(Compaq),強化企業服務的深度,同時也讓企業規模擴張,讓對手難以望其項背。這些策略的確符合當時的營運目標,看似頗為合理。


然而,科技產業的變化相當迅速,而且超乎想像,亞馬遜(Amazon)的興起即是一例。在2008年,Amazon雲端相關事業(AWS)僅有4億美元的營收,到2015年已經快速成長到90億美金的規模,並在雲端產業取得領頭羊的地位,惠普相關的市佔率節節敗退。當時HP萬萬也沒有想到,竄起的對手並非高科技大廠,而是線上賣書起家的Amazon,這些變化在短短數年內讓企業版圖遞移,更破壞了科技業原有的利益平衡。HP肥大的企業並不能快速、有效地因應產業的變化,因此開始採行分拆事業的策略。未來,HP將會更專注在本業的發展,以硬體銷售等強項為主。

二、案例B:來自Microsoft微軟公司的警惕
約莫在3年前,微軟公司以72億美元收購諾基亞(Nokia)公司,主要想要藉此壯大其智慧型手機市場的競爭力,來與谷歌(Google)陣營的Android與蘋果(Apple)的iOS系統抗衡,打造屬於微軟的Eco-system,進而吸引大量軟、硬體商加入,分食這塊大餅,企圖在這個不斷落後的市場挽回顏面。


然而結果顯示,在2012年微軟的智慧型手機有將近2.5%的市佔率,到2016年IDC機構預測僅剩1.6%,這樣的結果讓人了解到,企業透過雄厚的財力併購其他公司,並不能保證取得市場的勝利,若策略錯誤反而會拖累本業的發展。微軟近來也決定再度裁撤1,850名員工,大多來自Nokia事業群。未來微軟將更專注在軟體與雲端事業的發展。

由HP與Microsoft的轉變,也逐漸透露出這個產業的變化,不再以大者恆大的思維來經營企業,才能因應節奏快速的科技時代。同時,這些科技大廠也將回歸基本面,花更多心力在屬於自己的強項,待累積足夠的動能後,才有機會再創高峰。


精選500字 商業 邏輯 新聞

更多資訊WSJ
http://goo.gl/ykQbBo
Image Credit

2016年3月21日 星期一

Hedging on Oil - 由油價波動來看航空業的避險機制 - 20160321


低油價的年代,不只影響產油業者的利潤,更影響油料的需求者---航空業。多年來為了對付高昂的油價,往往以避險(Hedging)的手段來作為因應,以降低來自油品市場波動的衝擊。然而近2年來大型航空業者因油料避險所蒙受鉅額的損失,讓其重新檢視對油價避險的必要性,以下簡單分析:

一、避險的意義與效果
根據合庫基金網的資料解釋,避險(Hedging)會由於面臨的多頭、空頭風險不同,而採取不同方向的避險部位。價格風險有兩種,一種是價格上漲的風險,一種是價格下跌的風險。對於現貨需求者而言,所承擔的是商品價格上漲的風險,而持有現貨者所擔心的是價格下跌帶來的風險。因為現貨部位的不同,將使避險者在期貨市場採取不同方向的部位。現貨需求者(如航空業)由於擔心價格上揚,所以在期貨市場建立多頭部位,稱為多頭避險者。相反的,現貨供給者擔心的是價格下跌的風險,所以在期貨市場建立空頭部位,因此屬於空頭避險者。以航空業為例,若油價上升雖然會使得營運成本增加,但因為已建立了多頭的避險部位,因此可以獲得投資上的獲利,使得公司整體受油價的波動不至於太過劇烈。其他產業也有類似的情況,以肉業與食品業來說,往往會針對肉品、小麥等作物進行避險,以降低營運上的風險。


亞洲的航空業者仰賴更複雜的避險機制,畢竟油料大多以美元報價,然而其營收多半以各自的貨幣為基準,導致除了油價波動外,還要考慮不同貨幣之間升(貶)值的起伏,因此避險的機制可能更加複雜。

而成功地避險所帶來的獲利相當可觀,以Southwest航空公司為例,在2000年代因避險操作得宜,數年間獲利高達13億美金。相反地,不當的避險也可能蒙受劇烈的損失,如達美航空(Delta Air Lines)在2015年因油價低迷,承受了將近23億美元的避險損失,而聯合航空(United Air Lines)則損失9.6億美元左右,規模相當可觀。


二、分散風險的營運策略
除了降低油價波動的因素,如何分散營運風險也是大型航空業努力的地方。首先,企業藉由大型公司併購來讓機隊更完整與吸收既有顧客以提高市佔率,如American Airline與US Airway的合併。此外,藉由航空聯盟的合作,以聯合營運的方式減少閒置運量,提升載客率以降低成本,如星空聯盟(Star Alliance)與天合聯盟(Sky Team)的成立。再者,藉由添購新型客機,讓所屬機隊燃油效率不斷的提升,使飛行里程更遠、停靠次數越少,如採購波音787夢幻客機與空巴的A350客機等。這些策略讓航空業者近年的獲利平穩,財務狀況良好,亦較不受高油價的衝擊。更甚者如達美航空,買下費城的煉油廠,藉由整合上下游的供應鍊方式來掌握獲利的可能性,同時減輕原油波動的風險。


因此,有了上述的策略協助,再加上低油價造成避險的獲利不再如此穩健,如果油價低迷將持續好一段日子,那勢必需要重新檢視對油價避險的必要性。然而,對於是否停止避險,各個業者的仍看法不一,不過大多數的業者已開始減少避險的規模,如American、Delta、United 航空等等。因此待油價反轉之時,避險的需求才有機會大舉回籠。

每天500字 商業 邏輯 新聞

更多資訊WSJ

2016年3月18日 星期五

Tencent 騰訊 - 擁抱數位廣告的未來 - 20160318


騰訊(Tencent)集團旗下最暢銷的產品---微信(WeChat),除了通信軟體的功能外,還提供廣泛的服務、讓用戶利用WeChat就能解決生活中大大小小的事,進而養出每月7億活躍用戶的規模。騰訊目前要繼續擴大商業規模,其中發展的重點方向---行動廣告市場,期望讓營收成長與其來源更加多元。騰訊的現況與營運策略,以下簡單解析:


一、現況:線上遊戲為主,行動廣告為輔
2015年騰訊的營收約為150億美金,有超過一半的比例來自線上遊戲,去年Q4的財報顯示,線上廣告所佔的營收約為19%,相較3年前只有7.8%的比率,成長明顯。即便中國經濟放緩,國內數位廣告市場的成長依舊強勁十足,去年的規模達到2,097億人民幣,據預測在2018年將超過4,100億的規模,成長超過1倍,也是為何騰訊想要轉向數位廣告這個大藍海的原因之一。


過去輝煌的表現使得騰訊的市場價值超過1,800億美元,勝過美國科技大廠甲骨文(Oracle)與英特爾(Intel)公司。然而,若觀察數位廣告所佔全部營收的比例,騰訊約為19%,仍遠低於美國最大的社群網站臉書(Facebook)高達97%的佔比,也低於中國其他的網路巨擘如阿里巴巴(Alibaba)、百度(Baidu)等公司,因此數位廣告對於騰訊來說,仍然有很大的發展空間。

二、策略:廣告精準投放、通吃大小廣告商
在2014年起,騰訊開放了大型廣告商如可口可樂(Coke-Cola)與寶馬(BMW)公司,使其在WeChat的好友圈功能中投放廣告,並對市場試試水溫,並作為騰訊與大型品牌的廣告合作開端。

不過,投放廣告對於現今許多的廠商來說,往往重值不重量,意即精準投放廣告給目標客群才能事半功倍。因此騰訊不斷招募相關產業的專家與資料工程師,來發掘更多方式以達到精準投放,讓這個平台能吸引更多廣告商前來。此外,在今年二月騰訊也開始開放中小型的業者投放廣告,除了掌握長尾效應的商機,更能引進多樣化的廠商讓這個生態系(Ecosystem)更加完整,並結合現有的社交、生活服務項目,來鞏固其在產業中的地位。


然而,數位廣告的拓展可能會影響使用者體驗,畢竟用戶們不想因為廣告的顯現而影響App的使用。因此,如何平衡商業的發展與用戶的感受,將是騰訊要面對的挑戰之一。


每天500字 商業 邏輯 新聞

更多資訊WSJ


2016年3月1日 星期二

Toyota 豐田汽車 - 公司將大改組的商業考量 - 20160301


據華爾街日報報導,豐田汽車(Toyota)近期將宣布公司內部的大改組,以利其靈活地在市場中應變不同的競爭。其目的是讓銷售成長的同時,管理也能與時俱進,以下簡單解析:


一、規模越來越大,真的好嗎?
豐田在過去一年的營收將近2290億美元,並在過去兩年的汽車銷量都超過1千萬台,規模驚人。而當今每年能賣超過1千萬台的車商除了豐田,還有通用汽車(General Motors)與福斯汽車(Volkswagen),形成日、美、德三國鼎立的局面。


然而,跨入1千萬台的年銷售門檻後,許多問題也浮上檯面:2009年,豐田發生油門爆衝的問題,導致全球數以百萬計的車輛召回,並遭到美國政府10幾億美元的罰鍰;2014年通用汽車因點火器的設計不良,間接導致120人以上的死亡事故;2014年福斯汽車更爆發了排放造假的事情,讓福斯的形象重創,目前還在接受調查與相關訴訟。在過去,車商的策略是規模越大越好,但當許多的問題開始浮現,讓市場質疑公司管理的腳步是否有跟上?


二、公司轉向以車款作為事業體的分類
以豐田來說,目前的事業體區分為已開發國家、新興市場、關鍵零組件(包含引擎與傳動系統等等)與高階車款Lexus事業部。這樣的分類是市場導向的,針對不同地區作出不一樣的營運策略。


不過,近年來不同市場之間的界線開始模糊,過去對廢氣排放與安全的要求都漸漸趨向一致,故不需要以""車海""來搶市,也讓車商認為以市場區分事業體不再必要。舉例來說,豐田的小車在日本以Vita為暢銷款,在歐洲則以它的姊妹車款Yaris作為主力,然而,兩款車許多設計幾乎相同,若能推出一款全球適用的車型,整體效率可望提升。因此,在未來,豐田或將以車款(大車或小車)作為事業體的新分類,來讓其在管理上更為靈活與快速,讓規模變大的同時,管理的腳步也能即時跟上。


每天500字 商業 邏輯 新聞

更多資訊WSJ
http://goo.gl/txVWpB

2016年2月25日 星期四

Target 目標百貨 - 由旺季購物來看零售的營運策略 - 20160225


美國零售商目標百貨(Target Corp.)公佈去年第四季的財報,Q4賺了1.43億美元,擺脫過去不振的表現,而Q4線上銷售所帶來的營收,也首次超過10億美元,除了受惠於感恩節與聖誕節的假期購物潮外,Target對線上購物採取與以往不同的策略,也是讓銷售表現良好的原因之一,簡單分析如下:


一、砸下重金吸引消費者上門
Target在假期時段祭出更多的折扣與免運費策略來讓消費者前往Target.com購物,得到很好的結果---Q4的線上銷售增加34%,是網路購物成立17年來的新高,也比同業Wal-Mart表現來得好。然而,這樣的策略增加了營運成本,讓毛利率逐漸降低,由過去28.4%降至27.9%,這是個警訊。


二、掌握網購商機 V.S. 毛利率的維持
為了平衡兩者的利益,Target採取兩個策略:轉向主力銷售毛利率較高的產品(如服飾或傢俱類產品),與轉型實體店的功用,賦予實體店面不同的功能。


要與電商巨擘抗衡,傳統零售商得重新檢視自己的優勢---實體店面。賣場不再只是服務一般到店的顧客,而是連線上購物的消費者都得一同考慮進來,讓賣場轉型為物流的中繼站。


Target利用Target.com作為吸引線上消費的一個入口網站,顧客可能因為被網路廣告或自身需求而吸引前往、並瀏覽商品、最後進行下單購買,在這個期間,系統會告知顧客距離最近的Target實體店有庫存,不必等2天(物流)才到貨,可以在實體店快速取貨,讓消費者現在買,下班(或數小時後)就能取件。


這樣的情況最容易發生在佳節時期,特別是此時網路購物流量爆炸,常常造成線上商城沒有庫存,或是物流進度緩慢的情形,因此,消費者願意前往實體店以節省等待時間,也成功讓Target吸引顧客前來實體店。據Target統計,有高達40%的到店取貨顧客是因為上述的原因而前來。一旦有機會吸引消費者上門,Target將賣場的設置轉向曝光更多高毛利率的商品,如服飾、傢俱或嬰兒用品等,消費者在取貨的同時,帶來更多消費的可能,為Target帶來更多商機,提高毛利率的可能性增高。


此外,這樣的策略也可以降低Target的物流成本,不必在佳節時期挨家挨戶的送貨,以開源節流的方法,來改善毛利率降低的情形。


每天500字 商業 邏輯 新聞

更多資訊WSJ
http://goo.gl/nR3oi0
Image Credit
http://goo.gl/K2haR6

2016年2月17日 星期三

Starbucks 星巴克 - 新興市場的展店策略 - 20160217


中國經濟放緩的同時,對於"食"這個產業來說的確受到了影響,不過飲食產業有百百種,細看不同的子類別中,仍有不一樣的發展與表現。此篇將以星巴克為例,做出簡要分析:


一、現況:中國經濟放緩對食品與飲品業者影響大

速食業者必勝客(Pizza Hut)、肯德基(KFC)與巧克力業者好食公司(Hershey's)去年在中國都面臨不好的銷售表現,其中Hershey's公司在去年第3季減少了14%的銷售,公司認為大環境不好,將會影響消費者前往超市購物的意願,近而導致銷售成績不佳,近期將會逐漸著墨在網上的銷售,以利其業務的成長。


二、突圍:中國咖啡市場的天花板還沒到
儘管中國經濟放緩,星巴克認為中國的咖啡市場才算剛起步。在北美市場中,每年消耗的咖啡量約為1,339億杯,反觀中國,每年咖啡消耗量才略為45億杯,以人口比例來看,成長空間仍大。而據預測,由2014年至2019年間,中國的咖啡飲品市場將再成長18%,北美則成長0.9%,可見中國市場的確不容小覷。


然而,中國經濟放緩對星巴克還是有影響,以單店的業績來說,去年第3季中國及亞太地區增加了6%,對照全球8%的成長,的確看到了放緩的跡象。


三、未來策略:持續展店深植品牌地位、鎖定消費族群

星巴克目前在全球約有23,000家門市,其中美國約佔7,000家(整個北美約14,800家)、中國約為2000家。未來5年內,星巴克打算繼續展店,以每年500家新店的規模開展,以利品牌地位的鞏固與曝光。同時,面對中國經濟放緩,星巴克也會將客群鎖定在中產階級的高消費族群中,推出更在地化的客製飲品(如推出更多融入中國飲食習慣的口味),期以良好的消費經驗培養更好的客戶關係,讓舊客戶忠誠,並吸引新客戶上門,加以開拓中國市場。


另一個值得觀察的是,隨著國際化的腳步越來越頻繁,傳統中國人偏好喝茶的習慣是否會因咖啡的浪潮而被取代,抑或是並存,值得在未來觀察。


每天500字 商業 邏輯 新聞

更多資訊WSJ
http://goo.gl/Q9kazN
Image Credit

2016年2月15日 星期一

Maersk 快桅公司 - 貨櫃船運業的警鐘 - 20160215


丹麥貨櫃巨擘快桅集團(Maersk)上一季出現鉅額虧損,情況相當危及。此集團所包含的事業體有石油開採(Maersk Oil)與貨櫃船運(Maersk Line),這次主要的虧損出現在石油開採部門,原因來自低迷的石油價格。然而,向來最賺錢的貨櫃船運在上一季淨損1.82億美金,相較前一年同期還有6.55億美金的盈餘,反差甚大,探究其原因,簡單分析如下:


一、營運上的風險:過剩運量、需求減緩
貨櫃業為國際貿易的領頭羊,據統計,製造業有95%的產品需要經過海運貨櫃運輸,包含衣物、電子產品、玩具以及工業機械等等。然近年來,中國需求減緩、歐洲疲軟的經濟以及過剩的運量已經開始影響貨櫃業的發展。對於這個產業來說,油料與貨櫃船的採購為開銷的大宗,油價低廉對於航運業的好處仍不敵國際需求不振,導致航運報價一路走跌,以每20呎貨櫃的報價(歐亞線)而言,專家預估損益平衡的價格需要1300美元,然而2015年均價只有620美元,近日更掉至431美元,這種情況連油料成本都不能打平,故造成虧損。

二、營運策略的改變:
貨櫃業的主要競爭對手來自歐洲與亞洲體系為主的公司,面對這樣的情況,緊密的結盟與併購手段將更為頻繁。緊密的結盟不但可以有機會接觸到不同的客戶層,也可以有效提升每艘船隻的利用率,讓風險適度的分攤。而併購的結果也能讓經營不善的公司重組,提高整個產業的效率。此外,貨櫃船運業者在支出方面也會實施撙節,不斷減少添購新的船隻,也會對於已添購的船隻做更有效的分配,來減低虧損與營運風險。


儘管如此,產業人士仍預估今年整個產業仍會持續低迷,總虧損可能達50億美金之多。

每天500字 商業 邏輯 新聞

更多資訊WSJ
http://goo.gl/X6RALV
Image Credit

2016年2月5日 星期五

Amazon 亞馬遜 - 由虛擬走向實體的營運策略 - 20160205


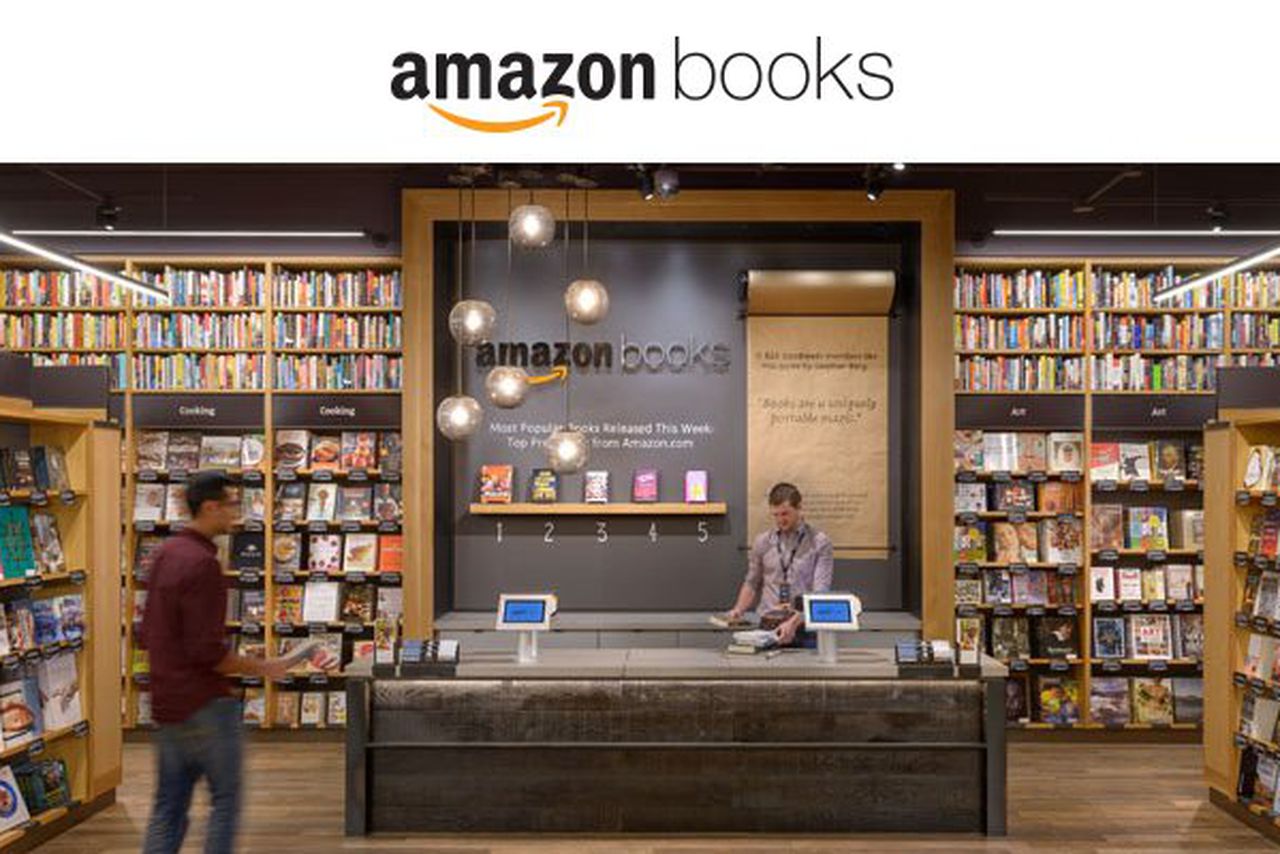
全球最大網路書店兼購物平台---亞馬遜(Amazon)由虛擬走向實體的腳步即將變快,自2015年11月開了第一家實體書店後,最近計畫將再開設300到400家店。在美國的主要對手Barnes & Noble目前有640家實體店,其次Books-A-Million則有235家,這幾家傳統書店巨擘近幾年都面臨了巨大的營運壓力,而亞馬遜卻在此時加入戰局,其策略是否對書店、甚至是實體零售有影響,有幾點值得觀察:


一、競爭優勢:廣大消費資料庫與價格策略
目前亞馬遜所開設的實體書店,架上約有5000件品項,對照它的網路商城動輒上百萬的商品量,實體店的規模實在不大。但目前的競爭優勢在於,店裡的品項皆由亞馬遜背後的大資料演算分析預測,讓實際庫存更貼近消費者需求,減少庫存風險。此外,店裡的售價與網上價格相同,通常也比競爭對手來得低廉,除了價格優勢,還能提供廣大的網路評價給消費者參考。


二、對經營上的優勢:更快的配送與逆向物流

目前亞馬遜已在許多美國的城市推出一日送達甚至是一小時送達的服務,更頻繁的配送需要更綿密及彈性的物流網路,而實體店就可以扮演小型倉儲的角色,特別在都會地區,可以提升物流的效率,甚至加速庫存的消化,畢竟,除了電商外,還多了實體銷售的渠道,可以藉此提升商品曝光量及增加消費體驗。


此外,實體店的功能還可以有更多功能:更有效率地處理退貨(Returns)與逆向物流(Reverse logistics)。根據統計,在美國1年有4到6%的物品被退貨,潛在的成本一年高達400億美金(2005年),規模相當可觀。逆向物流的好壞是考驗企業如何處理退換貨的效率,不僅攸關營運成本,更與消費者體驗有關,如果處理不周而引發消費者不滿,則會重擊品牌形象。


如果退換貨能多一個選項,也就是說多了一個實體店的窗口,對於用戶來說將有更高的多元性,另一方面對於亞馬遜來說,也能更快、精簡地處理退貨流程,讓商品的流通更為順暢。


電子商務巨擘跨足實體店乍看之下有點反其道而行,但深思其背後的策略布局,或許才能理解真正的原因。


每天500字 商業 邏輯 新聞

更多資訊WSJ
http://goo.gl/Y99dpu
Image Credit

2016年2月3日 星期三

Nintendo 任天堂 - 遊戲巨擘與電玩產業的轉變 - 20160203


日本任天堂(Nintendo)公司日前公布財報,上一季的淨利下滑了36%(291億日圓),營收則下跌18%(2215億日圓),主要因為行動端遊戲影響傳統遊戲機的銷售,使得表現下滑。其實早在去年三月,任天堂便宣布開發旗下Miitomo手機App,一款被市場視為即有潛力的遊戲殺手鐧,沒想到在去年10月發表後,才發現Miitomo並不是一款遊戲,而是比較接近網路社交功能的平台,讓投資人失望。任天堂預計今年三月會再發表第二款Miitomo,此App可能比較接近遊戲軟體,而市場拭目以待。任天堂當前的策略與未來展望為何,讓我們來了解一下:


一、現有策略:鞏固既有玩家,短期快速獲利不是目標
任天堂當前的策略是要鞏固現有的玩家,除了持續提供高品質的遊戲,更不想太快轉向其他平台,或讓遊戲過度金錢化(如充值選項等),避免玩家對任天堂產生反感而逐漸流失市佔。然而,此舉可能造成任天堂對於新市場的開發速度過於緩慢,甚至完全在手機遊戲的潮流中缺席,錯失一個大好的商機。


二、如何整合下個世代的遊戲系統:NX
據了解,下個世代任天堂的電動遊戲系統NX已在開發的進程上,但市場在觀察,任天堂是否會讓NX系統與其後發表的手遊進行整合,讓不同平台的玩家感受無縫的體驗,這對於任天堂的發展相當重要。


類似的情況讓我想到昔日手機巨擘Nokia,因為對於自身開發的Symbian系統頗具信心,而在行動市場逐漸被Android與iOS分食之際,才開始與Windows系統整合。然而,整合的結果並不順利,讓用戶的體驗相當不好,最後大量流失客戶,品牌價值跌落谷底。而任天堂跟Nokia比較起來,系統與遊戲介面是自行開發,整合上或許比較不會有青黃不接的問題,但是要如何提供玩家不同平台的無縫體驗,是必須要好好思考的。


三、看昔日對手Square Enix的轉型

開發出Final Fantasy(舊名:太空戰士)的遊戲公司Square Enix,在過去成功地將遊戲轉換到各個平台上,目前行動端與網端的營收已超過50%的遊戲總營收,成果可見一斑。任天堂要如何擺脫舊有的包袱,切入手機遊戲市場來搶食這塊大餅,市場一直在等,如果再不積極出手,可能永遠無法收復失去的領土。


每天500字 商業 邏輯 新聞

更多資訊WSJ
http://goo.gl/1nqxCN
Image Credit

2016年2月2日 星期二

Currency War 匯率波動下對跨國企業的影響

強勁的美元對科技業的影響有多大?據蘋果公司表示,在2014年9月所賺的100元到2015年12月只剩下85元的價值,由此可見匯率對企業獲利的影響甚大:


一、貨幣大幅度的波動對跨國企業的影響
以蘋果公司(Apple)為例,外國市場佔整體營收達66%,在海外的銷售多數以當地貨幣作為計價,因此隨著貨幣波動,對於利潤將有影響。據最新的財報顯示,蘋果公司因匯率的影響,單季少了近50億美金的收入(由808億降為759億美元),也讓原本預期單季有8%的成長,縮水到只剩2%。自2014年9月以來,俄羅斯(貶值超過50%)、巴西(貶40%)、土耳(貶20%)其等國家貨幣狂貶,造成產品在當地的銷售變得相對便宜時,企業就不得不提高售價,來維持產品的毛利,而對於非美元的消費國來說,形成一股漲價的壓力。


二、匯率浮動對產業的影響
以外幣作為定價的產品因匯損而影響營收,據市調公司Gartner估計,在2015年吃掉了全球IT產業將近2170億美金(近台幣6.4兆)的利潤,規模甚大。另一方面,以美元計價的產品也會因相對價格變貴,買氣因而受到影響,轉單效應(往非美元計價產品)也可能顯現。


三、水能載舟,亦能覆舟
有人失利,就有人得利。提供AWS伺服器服務的亞馬遜(Amazon)公司在海外廣設資料中心,並利用美元作為採購設備的計算基礎,因此在美元升值之際,能讓採購成本相對下降,讓獲利更為凸顯,在2015年第4季已逐漸顯現;另一家商業軟體公司SAP也得利,主要是以提供服務並以美元計價,財報的表現能更上層樓。


2016年2月1日 星期一

Chevron 雪佛蘭 - 13年來首次單季虧損 - 20160201

美國第二大的石油公司---雪佛蘭(Chevron)公布第四季財報,虧損超過5億美金,是2002年來頭一遭,而全年的獲利為46億美元,也是13年來的新低。油市不振是大家熟知的主要因素,但對雪佛蘭、甚至整個油業所造成的影響甚鉅:


一、油價下滑導致公司部門的價值縮水
雪佛蘭的油氣輸送部門在第4季大虧了20億美金,大部分是因為資產的帳面價值減少(Assets Write-downs),換句話說,原先的設備即便有一樣的產量,卻因為油價的滑落而有不同的產值,因此設備價值大減,影響公司的財務表現。


二、當獲利能力不再的時候
結自去年起,雪佛蘭已裁員3200名員工,預計在今年度將再大裁4000人。資本支出也會同時大幅降低,因為當前還沒有擴大規模的必要。變賣油田所有權與其它資產的速度也會加快,據預測,至2017年止將會達到100億美金的規模。

雪佛蘭的現象可能只是冰山一角而已,目前大型石油公司的投資評等為AAA,倘若企業無法穩健獲利,將影響企業的投資評等(可能遭降評),影響投資市場的穩定。


三、未來的日子艱辛卻仍有曙光
低油價的襲擊,雪佛蘭第四季仍就提高日產量,到達每天267萬桶的原油開採,較前一年成長3.4%,主要原因是收割過去幾年的巨型計畫,包含在澳洲與美國西德州的天然氣與石油探勘,也讓過去的投資開始顯現出效益。近日以來,雪佛蘭與其他大型油商也再度遊說俄國與OPEC進行減產以提振油價,也許在今年會讓供過於求的現象減少,來維持產業疲弱的態勢。


每天500字 商業 邏輯 新聞

更多資訊
Image Credit

2016年1月29日 星期五

Facebook 臉書 - 行動廣告與臉書成長 - 20160129


臉書(Facebook)在2015年第4季的財報揭露,單季大賺了10億美金,到達這個門檻對一個公司來說是一個指標,臉書在公開發行(IPO)後的3年半達到這個目標,而在過去,另一個網路巨擘Google(現母公司為Alphabet)則花了2.5年的時間達陣。由臉書今日的成長,可以看出網路(廣告)產業的趨勢演變:


一、行動端的廣告成為主流

在過去2年裡,使用臉書App的用戶成長了3倍,臉書觀察到這樣的趨勢以後,開始全力發展這塊事業,包含如何優化行動端的廣告曝光度、流程以及效率,讓投放的效益最大化。而上季財報顯示,廣告收入中,有80%來自行動版廣告的收益,比照3年前,只有約20%的佔比,可見行動端的成長相當驚人。


臉書的廣告營收佔比變化

二、企業的獲利能力開始顯現
在過去,臉書對於業外投資不餘遺力,砸下重金發展虛擬實境(Virtual Reality)、人工智慧(Artificial Intelligence)以及偏鄉網路建設等計畫,但高昂的開銷讓投資人懷疑其是否具備足夠的獲利能力,已達到永續經營的目標。上季的財報顯示,單季營收提升了52%而經營成本只增加21%,顯示在多元布局的情況下,臉書也能展現穩健的獲利能力。

三、廣告大藍海 ‧ 成長潛力十足

行動端廣告會不會逐漸飽和?臉書的下一步該怎麼走?部份分析師認為,臉書的成長潛力還相當的足夠,包含影片、訊息或者虛擬實境都有投放廣告或其他應用的空間。舉例來說,根據CEO祖克柏表示,目前臉書用戶每天有高達1億小時的影片觀看量,若臉書能將廣告服務切入這些服務中,相信未來成長可期。


每天500字 商業 邏輯 新聞

更多資訊
Image Credit


2016年1月28日 星期四

Coke Cola - 由可口可樂看消費型態的轉變 - 20160128


可口可樂正在改變產品銷售策略:
降低容量、提高售價 (Charge more for less)

由市調公司的資料顯示,2015年美國實體店的可樂銷售量減少2.2%,呈現連續11年減少的趨勢,但業績卻只有0.1%的變動,反映出幾個個事實:需求持續轉變與產品毛利提升。較小容量包裝(如8盎司瓶裝和7.5盎斯罐裝)的銷量在去年成長了15%,而大容量包裝的則持續下滑。有趣的是,小包裝的單位購買成本較大包裝的高,卻還有很好的買氣。這些數據促使可樂公司開始改變銷售策略:

一、 飲食習慣驅使消費型態的轉變
當飲食習慣開始趨向健康、少糖的風格,典型的大容量可樂(20盎司)所含的高熱量(240大卡)就會讓消費者卻步,對比之下,小包裝的可樂(7.5盎司)所含的熱量較低(95大卡),反而能對可樂的需求與健康飲食做出平衡,消費者購買的意願增加。


二、掌握消費形態的轉變,價格反而不是問題
為求業績持續成長,自2013年起可樂公司不斷的利用量多求售的策略來獲取消費者的心,仍舊無法阻擋需求下滑的走勢。自推出小包裝的可樂以後,反到衝出一個不錯的業績成果,有趣的是,小容量包裝的單位花費為每盎司6.65分美金,而大容量則為每盎司3.67分美金,小容量的產品即便比較不划算,卻是消費者想要的。


三、提供產品多樣化與創新的契機
在需求逐漸飽和的情況下,可樂公司不斷對原產品創新,來更貼近消費者的需求。而近年來可樂公司也積極轉向多角化經營,如去年買下Monster能量飲料公司,讓一些小規模旦發展快速的飲料種類成長(即飲茶、能量飲料與瓶裝水等),來強化其競爭價值,此外,在新事業體尚未完全成熟前,若舊有產品能持續支撐企業的獲利能力,則可以有更多時間喘息,讓其規劃與發展更能完備。

Monster能量飲料公司產品


每天500字 商業 邏輯 新聞

更多資訊
Image Credit