顯示具有 亞馬遜 標籤的文章。 顯示所有文章

2016年6月8日 星期三

Dropbox X HPE - 軟硬體巨擘的結盟 - 20160608


惠普企業公司(Hewlett Packard Enterprise, HPE)與雲端資料分享公司Dropbox即將結盟,期望能為彼此的事業帶來好處,來共創雙贏的局面,以下簡單解析:

一、Dropbox對HPE的期待
Dropbox過去向亞馬遜承租設備與服務(Amazon Web Services, AWS),然而近兩年多來,Dropbox開始採取新的策略,不斷地減少對AWS的依賴,遂轉向惠普求助。

其一,成本與風險的考量。Dropbox考量到其服務若不斷擴張,將會過於仰賴亞馬遜的服務,形同把雞蛋放在同一個籃子,風險過高,因此開始計畫自建伺服器中心。此外,AWS掌控價格的能力甚強,其服務的收費也不會因為硬體建置成本的下降而作顯著調整,使得AWS往往握有高昂的利潤,對Dropbox不利。反觀Dropbox透過與HPE合作,可以更加量身打造其服務的需求,更能嚐到隨著科技革新,硬體價格不斷下降的甜美果實。


其二,企圖拉攏更多的商業潛在客戶。HPE在企業與商用領域早已建立了完整的客戶關係,並提供相當可靠與安全的系統服務,若Dropbox與其合作後,形同HPE為Dropbox資料服務背書,有機會拉攏潛在的客戶,或使昔日的用戶回流,目前Dropbox全球擁有5億的使用者,大多數皆為免費用戶,約有15萬的付費商業用戶,透過合作或能助長其未來的發展。

二、HPE對Dropbox的期待
HP近年來遇到的問題在於,市場飽和(甚至衰退)與業績始終無法推升,因此HP透過分拆企業(HPE)與電腦(印表機)事業體,來讓集團能更靈活地面對市場變化。而HPE最新Q2的財報顯示,其營收增長了1%左右,是近五年來首次的正成長,或許正是開始重回成長的曙光。此次HPE與Dropbox結盟,也想要藉此打入其他網路服務公司的供應鏈,如矽谷與亞洲地區其他網路服務公司等,以尋找下一個帶動成長的引擎。


精選500字 商業 邏輯 新聞

更多資訊WSJ
http://goo.gl/btUKnj
Image Credit

2016年5月26日 星期四

The Bigger The Stronger? 當大者不再恆大...淺談科技巨擘的轉變


大者恆大,在過去是一個成功科技公司的象徵,如同惠普(Hewlett Packard,HP)、微軟(Microsoft)與英特爾(Intel)等公司,然而時至今日,面對市場上快速的變化,科技公司已不再一味地追求擴張,反而更在意好好發展其專精的領域,以下簡單分析:

一、案例A:HP惠普公司的轉變
惠普公司近來才傳出消息,將分拆其IT服務部門,並與新收購的Computer Science公司合併,也是繼去年分拆伺服器(企業)部門與桌上電腦(印表機)部門後,再次為龐大的企業瘦身。回顧HP過去的歷史,可以發現當今的策略與過去截然不同。

HP曾經想成為一站式服務(One Stop Shopping)的供應商,提供大多數的商業用戶與一般消費者多元的科技服務,當時在2008年左右曾大手筆以139億美元收購電子數據系統公司(EDS)與250億美元併購康柏電腦(Compaq),強化企業服務的深度,同時也讓企業規模擴張,讓對手難以望其項背。這些策略的確符合當時的營運目標,看似頗為合理。


然而,科技產業的變化相當迅速,而且超乎想像,亞馬遜(Amazon)的興起即是一例。在2008年,Amazon雲端相關事業(AWS)僅有4億美元的營收,到2015年已經快速成長到90億美金的規模,並在雲端產業取得領頭羊的地位,惠普相關的市佔率節節敗退。當時HP萬萬也沒有想到,竄起的對手並非高科技大廠,而是線上賣書起家的Amazon,這些變化在短短數年內讓企業版圖遞移,更破壞了科技業原有的利益平衡。HP肥大的企業並不能快速、有效地因應產業的變化,因此開始採行分拆事業的策略。未來,HP將會更專注在本業的發展,以硬體銷售等強項為主。

二、案例B:來自Microsoft微軟公司的警惕
約莫在3年前,微軟公司以72億美元收購諾基亞(Nokia)公司,主要想要藉此壯大其智慧型手機市場的競爭力,來與谷歌(Google)陣營的Android與蘋果(Apple)的iOS系統抗衡,打造屬於微軟的Eco-system,進而吸引大量軟、硬體商加入,分食這塊大餅,企圖在這個不斷落後的市場挽回顏面。


然而結果顯示,在2012年微軟的智慧型手機有將近2.5%的市佔率,到2016年IDC機構預測僅剩1.6%,這樣的結果讓人了解到,企業透過雄厚的財力併購其他公司,並不能保證取得市場的勝利,若策略錯誤反而會拖累本業的發展。微軟近來也決定再度裁撤1,850名員工,大多來自Nokia事業群。未來微軟將更專注在軟體與雲端事業的發展。

由HP與Microsoft的轉變,也逐漸透露出這個產業的變化,不再以大者恆大的思維來經營企業,才能因應節奏快速的科技時代。同時,這些科技大廠也將回歸基本面,花更多心力在屬於自己的強項,待累積足夠的動能後,才有機會再創高峰。


精選500字 商業 邏輯 新聞

更多資訊WSJ
http://goo.gl/ykQbBo
Image Credit

2016年5月13日 星期五

Walmart v.s. Amazon - 電商市場的正面對決 - 20160513


全球最大的實體零售商沃爾瑪(Wal-Mart)公司,近年來將營運重心移往電子商務,並正面對決電商巨頭亞馬遜(Amazon),其策略與資源布局的方式,簡單分析如下:

一、市場現況:仍在擴張的亞馬遜 v.s. 益多的競爭者
Amazon已是電商的巨頭,在網路購物市場取得強勁的市佔率,然而,Amazon並沒有停下腳步,繼續推出生鮮、時尚服飾等產品,企圖拿下更多的市場份額。目前亞馬遜以99美金的年費吸引消費者加入Prime會員,並提供全年2天到貨(免運費)服務,據分析師統計,全球有超過5000萬名的註冊會員,且這些會員的忠誠度頗高,消費力更比非會員高出的1倍左右。


這樣的發展態勢嚴重威脅到傳統的零售業者,而身為老大哥的沃爾瑪當然也感受到了,近年來許多資源(包括投資20億美元的資金、原有物流技術等)相繼投入到旗下網路通路的發展,此外更關閉150家銷售不佳的實體店,把省下的錢砸在電商領域的擴張。

二、策略佈局:更快的物流、更實惠的價格、更多取貨方式
沃爾瑪祭出了不同的策略以因應上述威脅。其一,整合旗下的物流供應鏈。沃爾瑪先將原有的8個倉儲改為電商物流中心,再利用自身強大的運輸隊伍(全美約6000輛大型貨車的規模)來運送貨品至當地的物流站,最後與區域性的物流業者合作,負責運送最後一浬路(Last-mile Delivery)到消費者的手中。據估計,這些區域業者能提供更好的運送價格,往往比FedEx或UPS低3成左右。若上述每個環節的配合,將能讓現有的運送更有效率、更快地將物品送達。


其二,推出與Amazon差異的價格策略。當前亞馬遜以99美金年費做為2天免運費到貨的服務,沃爾瑪則退而求其次,計劃提出以50美金做為年費,提供3天免運到貨的服務(ShippingPass),試營運期間更讓消費者享有2天到貨的服務。其三,強化實體店的功能,Wal-Mart打算結合旗下4600家店,開始部分提供消費者「開車取貨」的服務,讓顧客在網上下單後,可以趁著下班(下課)時間值接到店取貨,提供比傳統更順暢的消費體驗。

以目前貨品的運量規模來看,Amazon目前足足為Wal-Mart的7倍左右,仍舊有很大段的差距。不過,過去幾年的轉型,Wal-Mart得到不錯的階段性成果,2015年沃爾瑪的網上通路營收達137億美元,年成長12%。相較之下,亞馬遜2015年的線上銷售(含電子產品)營收達991億美元,年成長17.5%,顯示產業整體仍在擴張,也逐漸成為兵家必爭之地。

精選500字 商業 邏輯 新聞

更多資訊WSJ
http://goo.gl/ROZtFP
Image Credit
http://goo.gl/d15dJf
http://goo.gl/bc8ezf

2016年4月7日 星期四

Amazon 亞馬遜 - 加入時裝市場的戰局 - 20160407


北美電子商務龍頭亞馬遜(Amazon)在去年在北美市場創造了25%的成長率,相較於實體商店梅西百貨(Macy's)衰退了3.7%,而Kohl's百貨則僅有微幅成長,顯示出消費者的偏好依舊不斷改變。未來將著力在一些尚未完全開拓的領域---時裝產業,並顛覆以往的價格策略,來吸引品牌的加入與營運模式的改變,以下簡單分析:

一、品牌:合作關係的消長
想要好好發展時尚產業,Amazon首要目標就是招商,讓更多品牌願意進入這個電商平台,才有壯大的可能性。結合其Prime會員享有免運費、2天到貨的服務,消費者不再那麼排斥在網上購買服飾或其他流行產品。而其廣大的會員數,更是眾多品牌躍躍欲試的戰場,如Lacoste、Kate Spade與Levis等等都已經在亞馬遜的網站上銷售產品。去年Amazon在時裝產品的營收達到160億美金,根據預測,在2020年將達到520億美元的規模,並有機會在明年取代實體店---梅西百貨(Macy's),成為最大的服飾銷售賣場。


當然,有些業者仍在觀望,畢竟Amazon過往的營運策略都是在打價格戰,讓這些品牌擔心與亞馬遜合作後,是否會造成產品利潤的傷害,因此卻步。亞馬遜如果想要吸引更多商家進駐其賣場,就必須改變原來的商業模式。

二、商業模式:型態轉變與鞏固既有的強項
價格策略的改變:亞馬遜為了消除上述的疑慮,正在悄悄改變原來的訂價策略。據外部的統計資料顯示,在過去一個月裡,亞馬遜販售許多的時裝價格都比實體百貨Macy's與Kohl's還高,顛覆以往低價的競爭策略,也想向業者證明與其合作是有利可圖的。反觀Amazon在非電腦硬體類別的銷售上,依舊維持網上最低價的局面。

鞏固其既有的強項:此外,為了吸引商家進駐,Amazon主打強大的演算法,可以用其分析消費者的購買行為,能更精準的瞄準客群。根據統計資料,同一件商品在Amazon網站上平均會調整9.2次價格,相較於實體百貨,梅西百貨調整約2.1次、Kohl's百貨則為1.5次,頻繁的價格調整,反映出亞馬遜能夠針對供需面作出即時的反應,讓價格維持在理想的範圍,相較於實體店面靈活許多。


建立自有品牌:看見未來成長強勁的潛力,亞馬遜也想推出自有的品牌,在過去透過併購Shopbop.com、Zappos等時裝相關的公司,來迅速取得在市場上的競爭位置。同時也在2011年推出Myhabit.com的平台,透過限時促銷時裝的商業模式來攻佔消費者的心。近來更推出7個自家的品牌在平台上銷售,突顯出Amazon對於結合電子商務與時裝產品的決心。


每天500字 商業 邏輯 新聞

更多資訊WSJ


2016年3月16日 星期三

Cloud Computing Service 雲端運算 - 高度成長的雲端服務事業 - 20160316

儘管全球幾個主要經濟體成長放緩,雲端商用服務的規模仍舊持續擴張,由Salesforce.com, Workday 和 Box等公司最新的季報顯示,商用雲端服務的需求依舊強勁,而產業內主要的競爭者如亞馬遜(Amazon)、微軟(Microsoft)與谷歌(Google)等產業3雄亦持續加碼投資。


一、成長持續:資料中心的建置、雲端事業體的擴張
強勁的需求引導產業巨擘砸下重金投資,以產業3雄為例,在2015年共花費260億美金作為資本支出,大部分花在建置資料中心,不斷擴充設備與服務的規模,以維持市佔率與服務提供者霸主的地位。以亞馬遜而言,雲端服務(AWS)在去年營收成長70%,達到79億美金的規模,營業利潤率更提升到24%,相較起Amazon另一個強大的事業體---電子商務(零售),只有約3%的利潤,可見一斑。而以微軟為例,去年下半年雲端事業(Azure)的營收也有6%的成長,看似沒有亞馬遜來的強勁,但卻是微軟3大事業體中唯一有成長的,差別相當明顯。


二、競爭越趨激烈:結盟、打群架的態勢明顯
另一個強勁對手則是Google,雖相較於前二者,呈現一路苦苦追趕的態勢,不過據摩根史坦利的估計,Google去年在雲端事業的營收也來到5億美元的大關。雖然這樣的規模只有亞馬遜6%的大小,但是Google近期正積極行動,期望縮小差距,除了結盟虛擬軟體公司VM ware一同開發更多雲端系統、介面,更在先前宣布與音樂串流服務巨擘Spotify合作,將所有音樂資料庫由現有的Amazon AWS轉移到Google的平台上,原因在於Google可以提供更完善與強大的資料分析技術,以利提供更好的服務品質。


市調公司Gartner預測,今年的雲端服務規模可望再度擴張,可能增加17%的規模,對照當前全球經濟成長的不確定性,雲端服務事業的業績可說是蒸蒸日上。

每天500字 商業 邏輯 新聞

更多資訊WSJ

2016年2月5日 星期五

Amazon 亞馬遜 - 由虛擬走向實體的營運策略 - 20160205


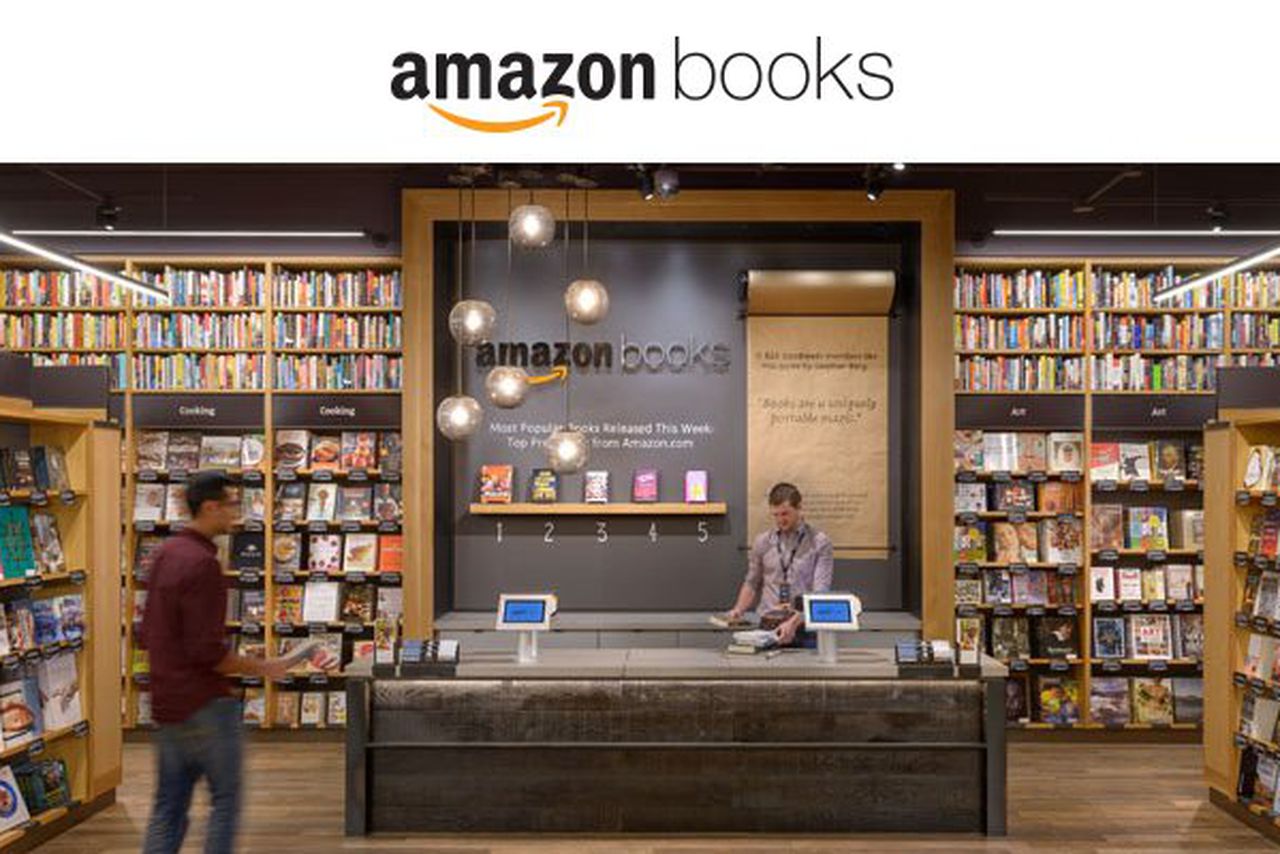
全球最大網路書店兼購物平台---亞馬遜(Amazon)由虛擬走向實體的腳步即將變快,自2015年11月開了第一家實體書店後,最近計畫將再開設300到400家店。在美國的主要對手Barnes & Noble目前有640家實體店,其次Books-A-Million則有235家,這幾家傳統書店巨擘近幾年都面臨了巨大的營運壓力,而亞馬遜卻在此時加入戰局,其策略是否對書店、甚至是實體零售有影響,有幾點值得觀察:


一、競爭優勢:廣大消費資料庫與價格策略
目前亞馬遜所開設的實體書店,架上約有5000件品項,對照它的網路商城動輒上百萬的商品量,實體店的規模實在不大。但目前的競爭優勢在於,店裡的品項皆由亞馬遜背後的大資料演算分析預測,讓實際庫存更貼近消費者需求,減少庫存風險。此外,店裡的售價與網上價格相同,通常也比競爭對手來得低廉,除了價格優勢,還能提供廣大的網路評價給消費者參考。


二、對經營上的優勢:更快的配送與逆向物流

目前亞馬遜已在許多美國的城市推出一日送達甚至是一小時送達的服務,更頻繁的配送需要更綿密及彈性的物流網路,而實體店就可以扮演小型倉儲的角色,特別在都會地區,可以提升物流的效率,甚至加速庫存的消化,畢竟,除了電商外,還多了實體銷售的渠道,可以藉此提升商品曝光量及增加消費體驗。


此外,實體店的功能還可以有更多功能:更有效率地處理退貨(Returns)與逆向物流(Reverse logistics)。根據統計,在美國1年有4到6%的物品被退貨,潛在的成本一年高達400億美金(2005年),規模相當可觀。逆向物流的好壞是考驗企業如何處理退換貨的效率,不僅攸關營運成本,更與消費者體驗有關,如果處理不周而引發消費者不滿,則會重擊品牌形象。


如果退換貨能多一個選項,也就是說多了一個實體店的窗口,對於用戶來說將有更高的多元性,另一方面對於亞馬遜來說,也能更快、精簡地處理退貨流程,讓商品的流通更為順暢。


電子商務巨擘跨足實體店乍看之下有點反其道而行,但深思其背後的策略布局,或許才能理解真正的原因。


每天500字 商業 邏輯 新聞

更多資訊WSJ
http://goo.gl/Y99dpu
Image Credit